数字货币支付方案怎么选?中小商家落地前必须算清的几笔账
做跨境支付六年,我见过太多商家把数字货币支付当成"要不要上"的选择题。真正卡住人的不是意愿,而是用谁的方案、合规线画在哪。去年经手一个东南亚电商项目,从立项到跑通稳定币结算只用了十一周,关键全在选对底层路径。数字货币支付已经是交易基础设施了,区别只在你走的路够不够短。
选型这块我踩过的坑最多。稳定币方案适合高频小额结算数字货币支付解决方案,链上手续费能压到几分钱,但客户体验依赖钱包普及度。央行DCEP走的是监管通道,合规确定性最高,但接口开放节奏不由你控制。自建联盟链适合日活过百万的头部玩家,中小商家根本养不起运维团队。我一般建议月流水百万以下的团队数字货币支付方案怎么选?中小商家落地前必须算清的几笔账,直接接成熟服务商的API,别碰链上开发。
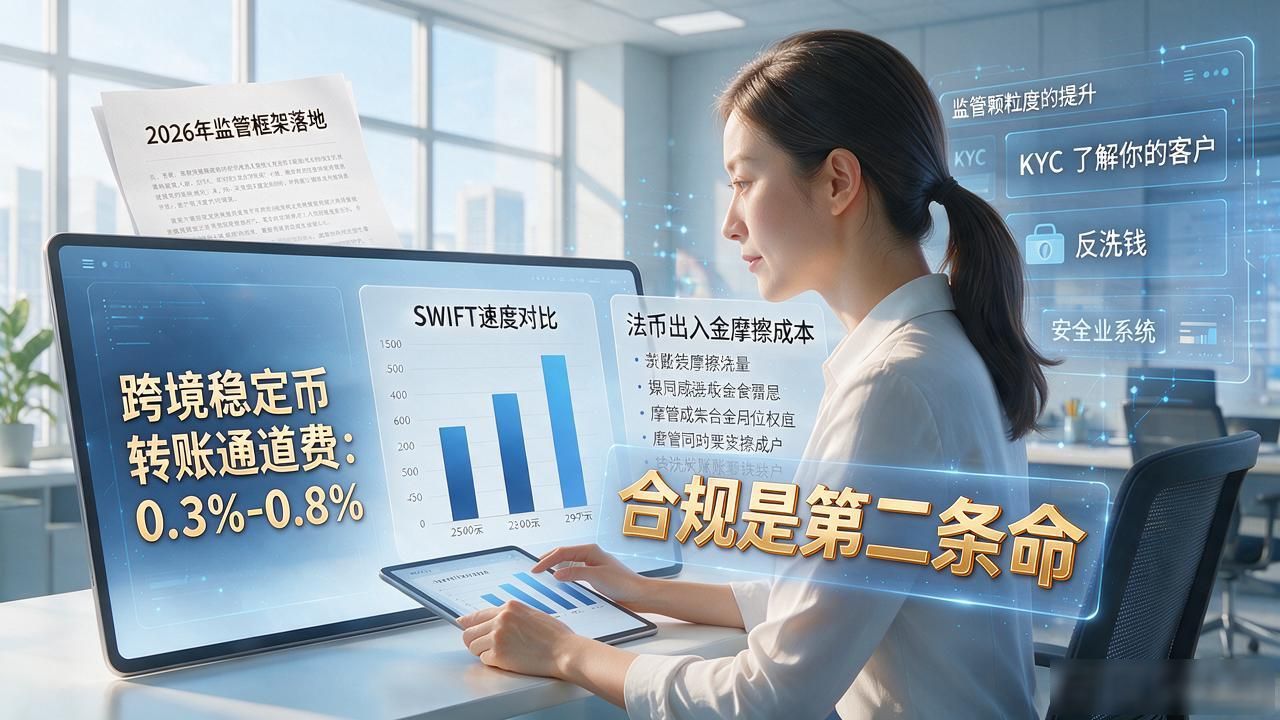
合规是第二条命。2026年各地监管框架已经落地得差不多,KYC和反洗钱的颗粒度比三年前细了一个量级。成本上,一笔跨境稳定币转账通道费大概0.3%到0.8%,比SWIFT快了三十倍,但你要算上法币出入金的摩擦成本。别只看链上费率,法币锚定和兑换环节的损耗往往吃掉你三分之一的利润。
落地那一步,我建议商家先跑一个最小闭环:选一条结算线、接一个钱包、走十笔真实交易,把异常路径全部摸一遍再放量。技术团队最容易犯的错误是一上来就铺全场景,结果运维压力直接压垮团队。你现在手上有没有一个具体场景想先跑通的?告诉我你的业务流水和结算对手方,我帮你判断该走哪条路径。