央行数字货币催生机会,这几个方向正在闷声赚钱,普通人怎么抓
做了八年支付系统,我从DCEP测试网就盯上了。说句实话,央行数字货币不只是换张电子钞票,底层结算逻辑在变,催生出一批实打实的商业机会,离普通人比你想的更近。
钱包适配是第一个吃肉的环节。手机厂商、银行App全要开发DCEP钱包,中间涉及安全芯片、生物识别、场景接入接口,一批做底层安全模块的三四十人小团队今年已经拿到两家大行的框架单,单笔百万起步央行数字货币催生机会,不夸张。
跨境支付是第二个。mBridge项目跑通后,非洲和东南亚的中小外贸商能用人民币DCEP直连结算,手续费从走SWIFT的2%到3%直接压到0.1%以内。帮他们做合规报关和收单的系统商,今年新签订单翻了一倍央行数字货币催生机会,这几个方向正在闷声赚钱,普通人怎么抓,不少是原本做不起的三四线城市小团队接的活。
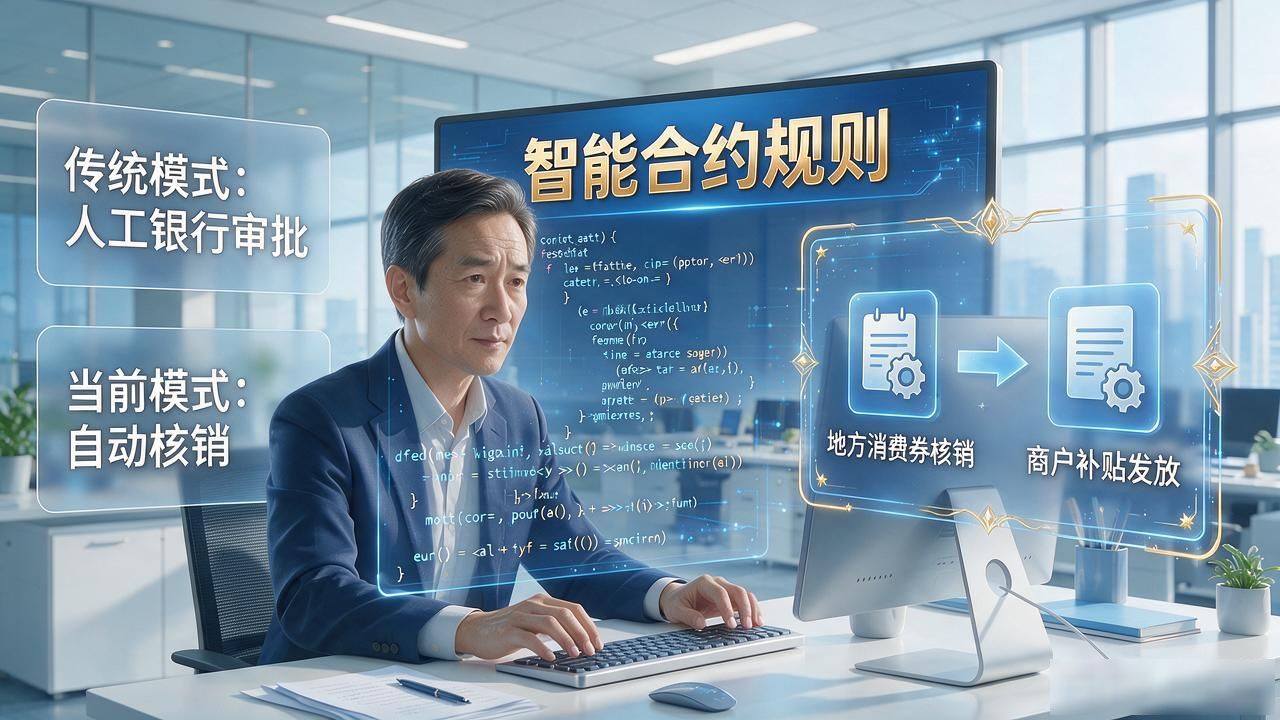
智能合约加公共财政这块很隐蔽。地方发消费券、补贴商户,过去银行层层审批走半个月,现在DCEP智能合约写死规则,钱到指定门店自动核销。给财政局做这套SaaS的公司,客单价不高但复购率极稳,基本是一年一续。
DCEP交易数据比传统支付更结构化,合规前提下给中小银行做商户经营分析和风控模型,这个方向刚冒头,但已经有团队把模型准确率跑到0.85,比传统信贷模型高出一截。这块目前玩家极少,窗口期还在。
你手边有没有已经在吃这波红利的团队?评论区碰一碰。