别只盯币价,dcep数字货币对各业影响才是普通人该算的账
我干了十几年支付,从POS机到手机扫码,每次变革都踩在浪潮上。dcep这回不一样,它不是又一款支付工具,而是央行直接发钱,改的是整个货币流通的底层逻辑。影响面比当年推二维码大得多,每个行业都得重新想一遍钱怎么收、怎么放、怎么管。
先说零售餐饮。以前收扫码平台抽两三个点,dcep零手续费直接到账,小餐饮店一年省下的通道费够多雇个服务员。代价是库存结算、对账系统全要重做,中小商户的收银系统至少得换一轮,这笔硬件加软件的投入对很多夫妻店不是小数目。
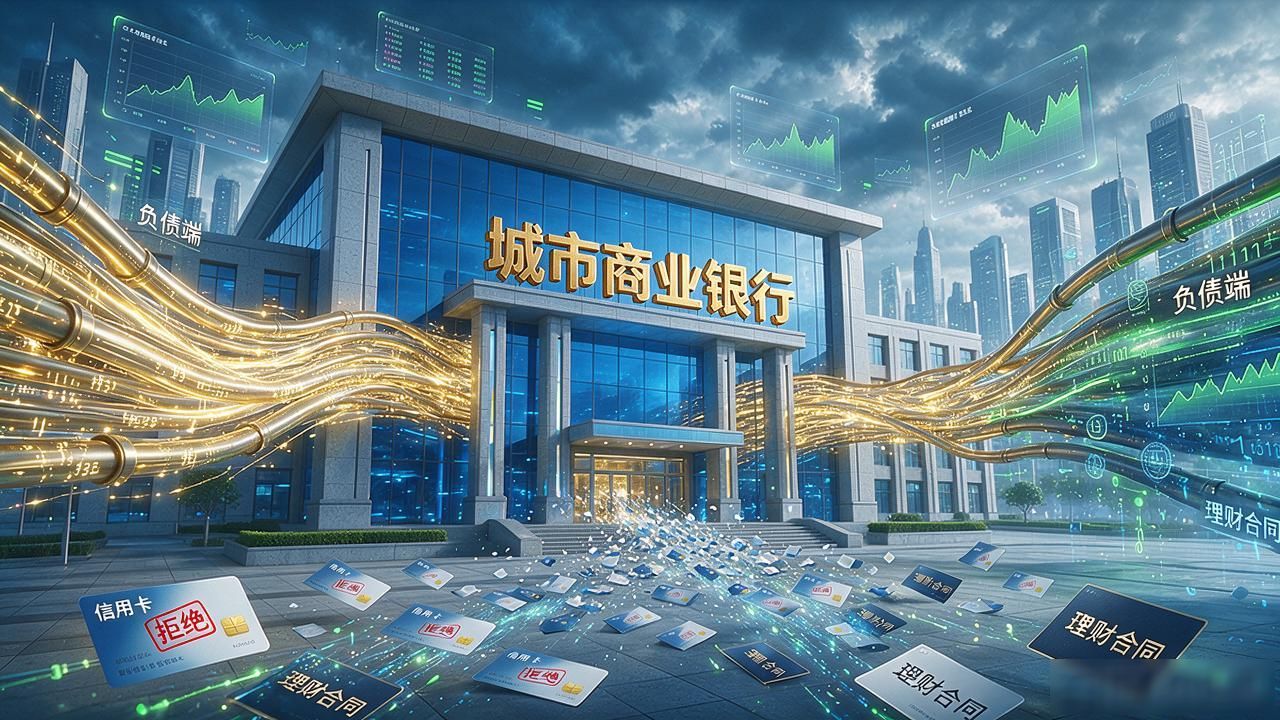
银行最坐不住。dcep让储户不经过活期存款直接持有央行的钱,银行负债端被抽走一块,放贷能力跟着缩。信用卡、理财这些中间业务的客户开始被分流,银行得把息差重新算一遍,还得琢磨怎么靠数据服务留住人。
做外贸的老板盯的是跨境结算。dcep跨境试点跑通后,小额贸易不用走SWIFT别只盯币价,dcep数字货币对各业影响才是普通人该算的账,到账从五天缩到几秒。普通人发红包交水电费跟用微信差不多dcep数字货币对各业影响,但底层是法币信用而非平台信用,钱在谁手里、能不能随时用,安全感完全两回事。