别被币圈带偏:现有货币体系里的数字货币离你的钱包没那么远
在银行柜台干了十五年,我见过现金、支票、POS机现有货币体系数字货币,也见过数字人民币的试点。现有货币体系是层层嵌套的结构:央行发基础货币,商业银行创造派生存款,老百姓用的是纸币和卡。数字货币不是要把这套东西推倒,而是给最底层加一条可编程、可追溯的结算轨道。理解这一点,比讨论"比特币能不能当货币"要紧得多。
痛点其实很具体。跨行清算要过银联、过央行支付系统,小额转账手续费看着不多,乘以每年几十亿笔就是天文数字。跨境更夸张,一笔汇款经过代理行链条别被币圈带偏:现有货币体系里的数字货币离你的钱包没那么远,资金在中间账户趴着好几天,汇率波动全算在普通人头上。数字货币的即时支付清算协议就是冲这个来的,省掉中间环节,到账从小时级压到秒级。
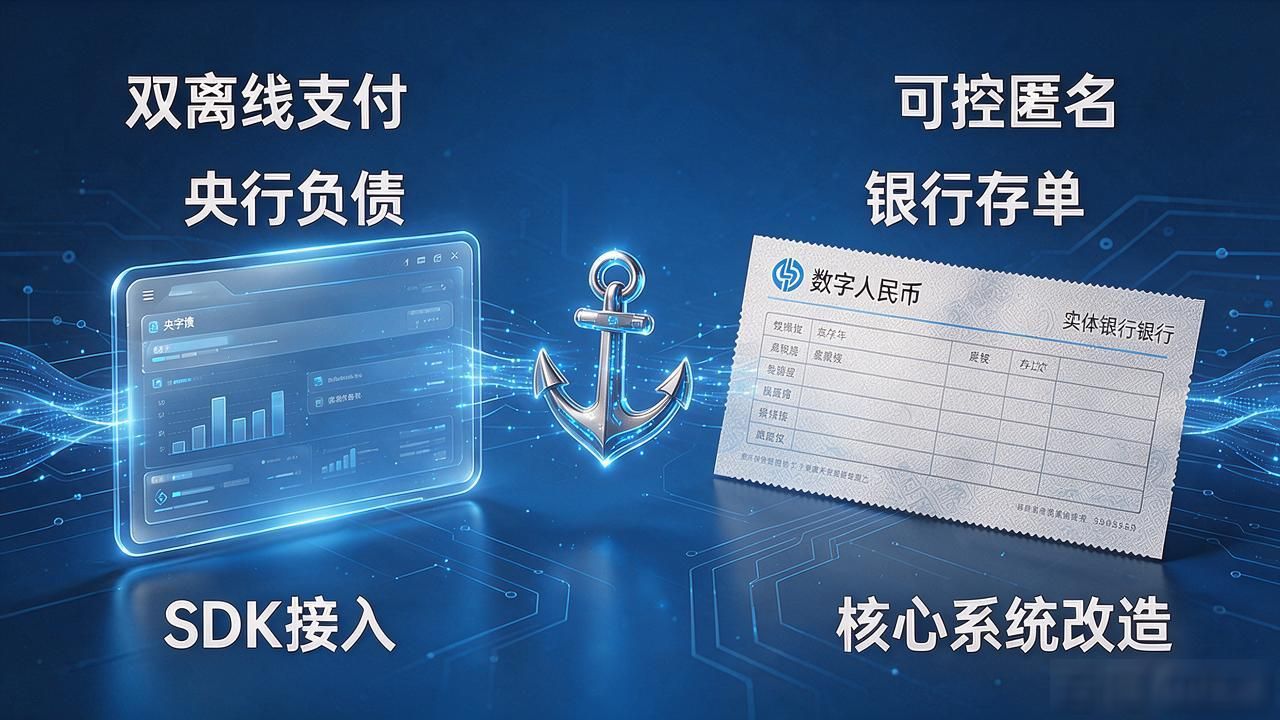
嵌入现有体系不等于简单替换。央行数字人民币是M0的数字化,跟商业银行存款之间隔着锚定关系。你钱包里的余额,本质是央行负债,和银行存单不是一回事。试点阶段,双离线支付、可控匿名这些设计,是在隐私和金融安全之间找平衡。商户要接SDK,银行要改核心系统,成本不低,但每多一个参与方,整个体系的信任就厚一层。
我常跟同事说,别把数字货币当成币圈那种"颠覆"叙事。它更像是给现有管道修了个新阀门:货币政策传导更精准,财政资金拨付更透明,反洗钱和税源追踪有了技术抓手。对普通人,短期最直观的感受是少排队、少等款。中长期,跨境结算真正跑通那天,海淘、留学汇款的成本会降下来。这东西不性感,但实在。


