央行数字货币为什么坚持用私有链,跟公链比在技术上到底差在哪
跟踪数字金融八年,央行数字货币的架构选型是绕不开的核心问题。全球主要央行的试点方案几乎一致指向私有链(许可链),而非以太坊、比特币那类公有链。这不是技术偏好,而是货币主权工具对可控性的刚性需求决定的。
私有链底座多用FISCO BCOS、Hyperledger Fabric,共识走PBFT央行数字货币 私有链,不是工作量证明。央行作为少数出块节点,对每笔交易、每个钱包完全掌控。没有匿名挖矿,没有分叉央行数字货币为什么坚持用私有链,跟公链比在技术上到底差在哪,系统行为完全可预期,货币政策执行不存在黑箱。
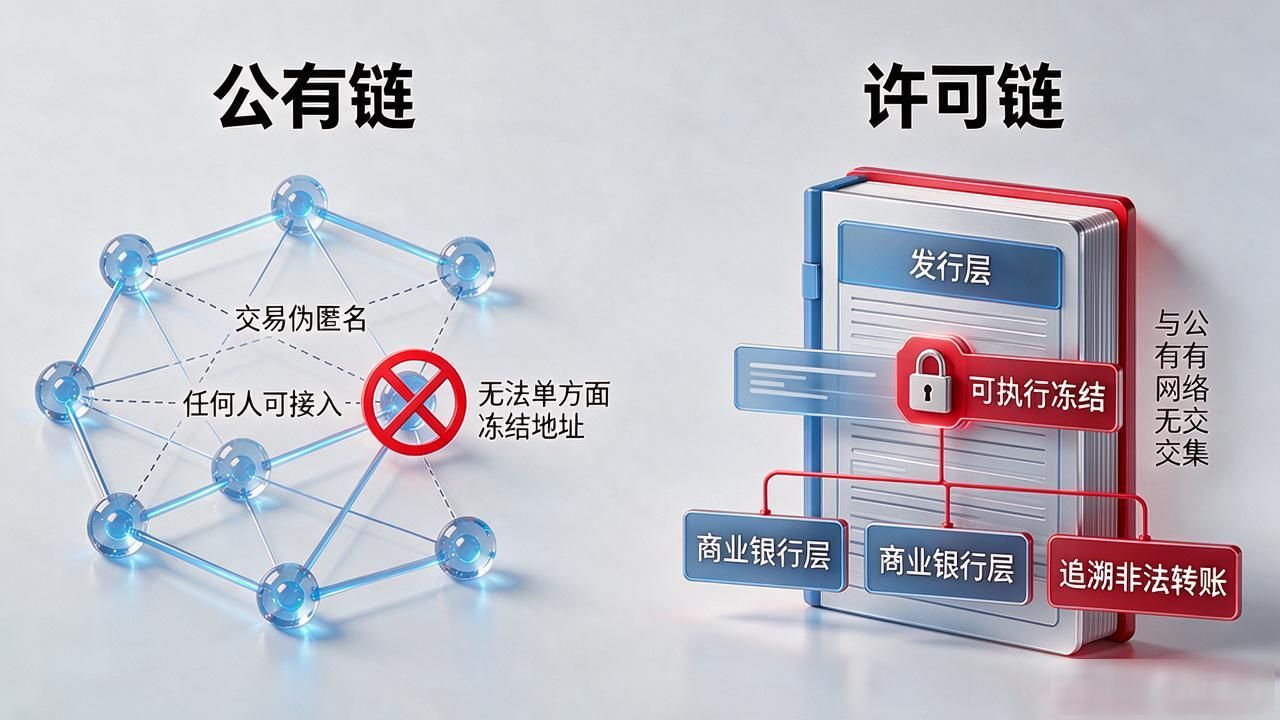
公有链逻辑恰好相反:任何人可接入、交易伪匿名、无法单方面冻结地址。对货币发行系统而言,这意味着主权让渡——你没法对一笔非法转账执行冻结和追溯。数字人民币发行层到商业银行层的多级账本,全部跑在许可链上,跟公有网络没有交集。
2020到2024年深圳、苏州、雄安等试点中,央行后端账本就是私有DLT。商业银行作二级节点管零售钱包,银行间清算层在央行自有账本上结算。整条链路不经过任何公有区块,安全边界清晰。
对企业开发者而言,CBDC的API接口是高度受限的封闭体系。做支付基础设施,对接的不是开源合约平台,而是企业级中间件。技术栈跟写Solidity、Rust合约完全不同,接入门槛和合规成本是绕不开的。


