数字货币和金融体系到底在变什么,一个做了八年支付的人说几句实话
做了八年支付系统,我越来越确定一件事:数字货币不是"新币种"的问题,而是整个金融体系的底层结算逻辑在被重写。很多人还在讨论比特币涨没涨,真正在发生的变化藏在清算、合规和银行运营这些不性感的环节里。
CBDC落地后,最直接的冲击是支付清算。过去跨行转账要经过商业银行、央行清算行、对方银行这条链,层层扣费,T+1到账。CBDC把中间层砍掉,点对点实时结算成了默认选项。中小银行过去靠清算通道吃手续费,这条"过路财"直接没了。去年帮一家城商行做CBDC接入评估,光改核心账务系统就花了整整四个月。
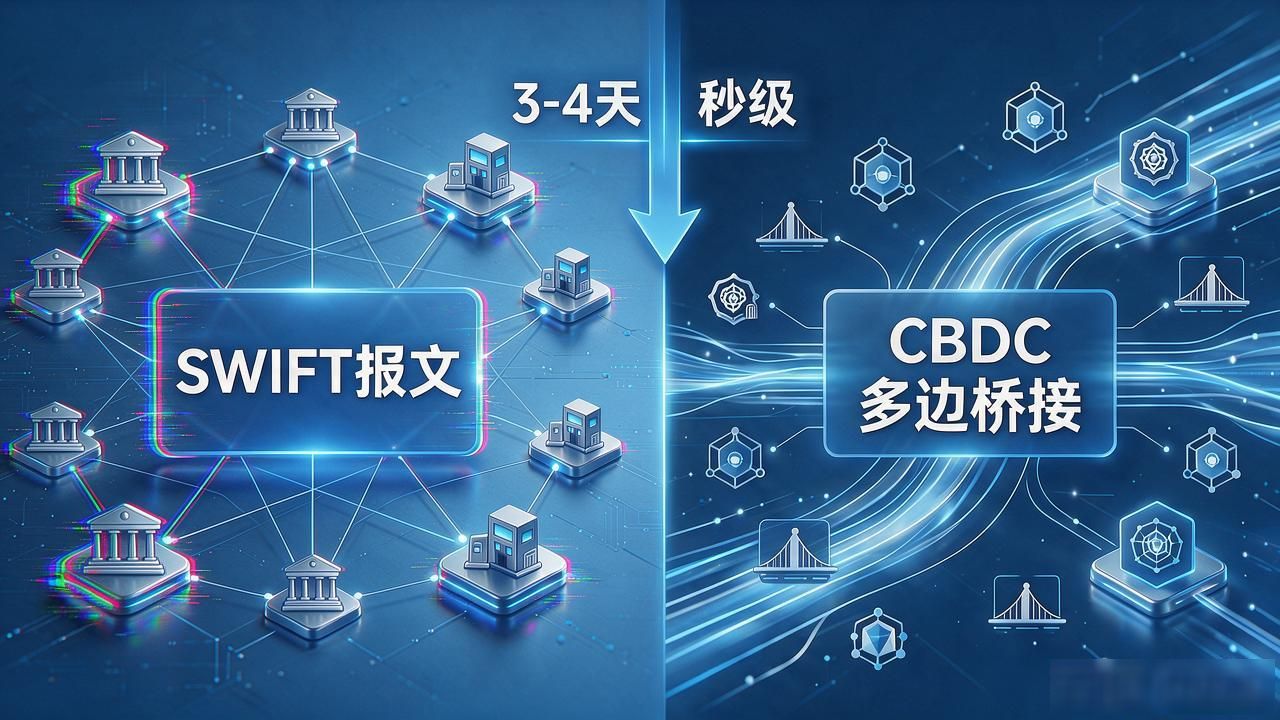
跨境那块变化更猛。现在国际汇款走SWIFT报文,中间行两三家,手续费吃掉1.5%到3%,周期三四天。数字货币体系下,各国CBDC通过多边桥接协议直接对接,跨境清算从"天级"压到"秒级"。2025年底东盟几个国家已经跑通了基于共享账本的跨境零售支付测试数字货币和金融体系到底在变什么,一个做了八年支付的人说几句实话,小额贸易结算不用再走SWIFT老路。
合规和监管是另一条暗线。可编程货币意味着每笔钱可以"带条件"——政府补贴只能用于指定商户,贷款资金自动追踪流向。对反洗钱和税务稽查是降维打击,但个人隐私和资金自由也划了新的红线。欧盟2026年数字货币法案专门设了"匿名小额支付"条款,就是在找这个平衡点。
落到普通人头上,变化会慢但很实在。钱包入口从银行App变成系统级应用,扫码、NFC、生物识别支付会更普及。做小生意的,收款到账从"第二天"变成"立刻"数字货币金融体系分析,现金流压力小很多。一句话讲:别只盯着"币"本身,盯着管道怎么换、水怎么流,这才是金融体系真正在发生的事。